




TCVN ISO 14064-1 là tiêu chuẩn quốc gia được xây dựng dựa trên tiêu chuẩn quốc tế ISO 14064, nhằm cung cấp hướng dẫn cho các tổ chức trong việc xác định, đo lường, báo cáo và xác minh lượng phát thải khí nhà kính. Tiêu chuẩn này không chỉ giúp các tổ chức quản lý hiệu quả phát thải khí nhà kính mà còn góp phần vào việc giảm thiểu biến đổi khí hậu toàn cầu. Hãy cùng KNA CERT tìm hiểu chi tiết về TCVN ISO 14064-1 qua bài viết dưới đây.
TCVN ISO 14064-1 là gì?

TCVN ISO 14064-1 là tiêu chuẩn quốc gia của Việt Nam, hoàn toàn tương đương với tiêu chuẩn quốc tế ISO 14064-1. Tiêu chuẩn này đưa ra các quy định kỹ thuật và hướng dẫn để định lượng và báo cáo về phát thải và loại bỏ khí nhà kính ở cấp độ tổ chức. TCVN ISO 14064-1 nêu chi tiết các nguyên tắc và các yêu cầu về thiết kế, triển khai, quản lý và báo cáo các kiểm kê khí nhà kính thuộc cấp công ty hoặc tổ chức. Tiêu chuẩn này bao gồm các yêu cầu để xác định ranh giới phát thải khí nhà kính, định lượng và biện pháp loại bỏ khí nhà kính của một tổ chức và xác nhận các hành động hoặc các hoạt động cụ thể của công ty vào việc cải tiến quản lý khí nhà kính.
Mục tiêu của tiêu chuẩn là hỗ trợ các tổ chức quản lý hiệu quả phát thải khí nhà kính, qua đó góp phần giảm thiểu biến đổi khí hậu. Tiêu chuẩn áp dụng cho tất cả các tổ chức, không phân biệt quy mô, ngành nghề hay vị trí địa lý. Các yêu cầu chính bao gồm xác định ranh giới phát thải khí nhà kính, lượng hóa phát thải và loại bỏ, quản lý chất lượng dữ liệu, báo cáo và quy trình kiểm toán nội bộ.
Tại sao TCVN ISO 14064-1 lại quan trọng với doanh nghiệp Việt Nam?
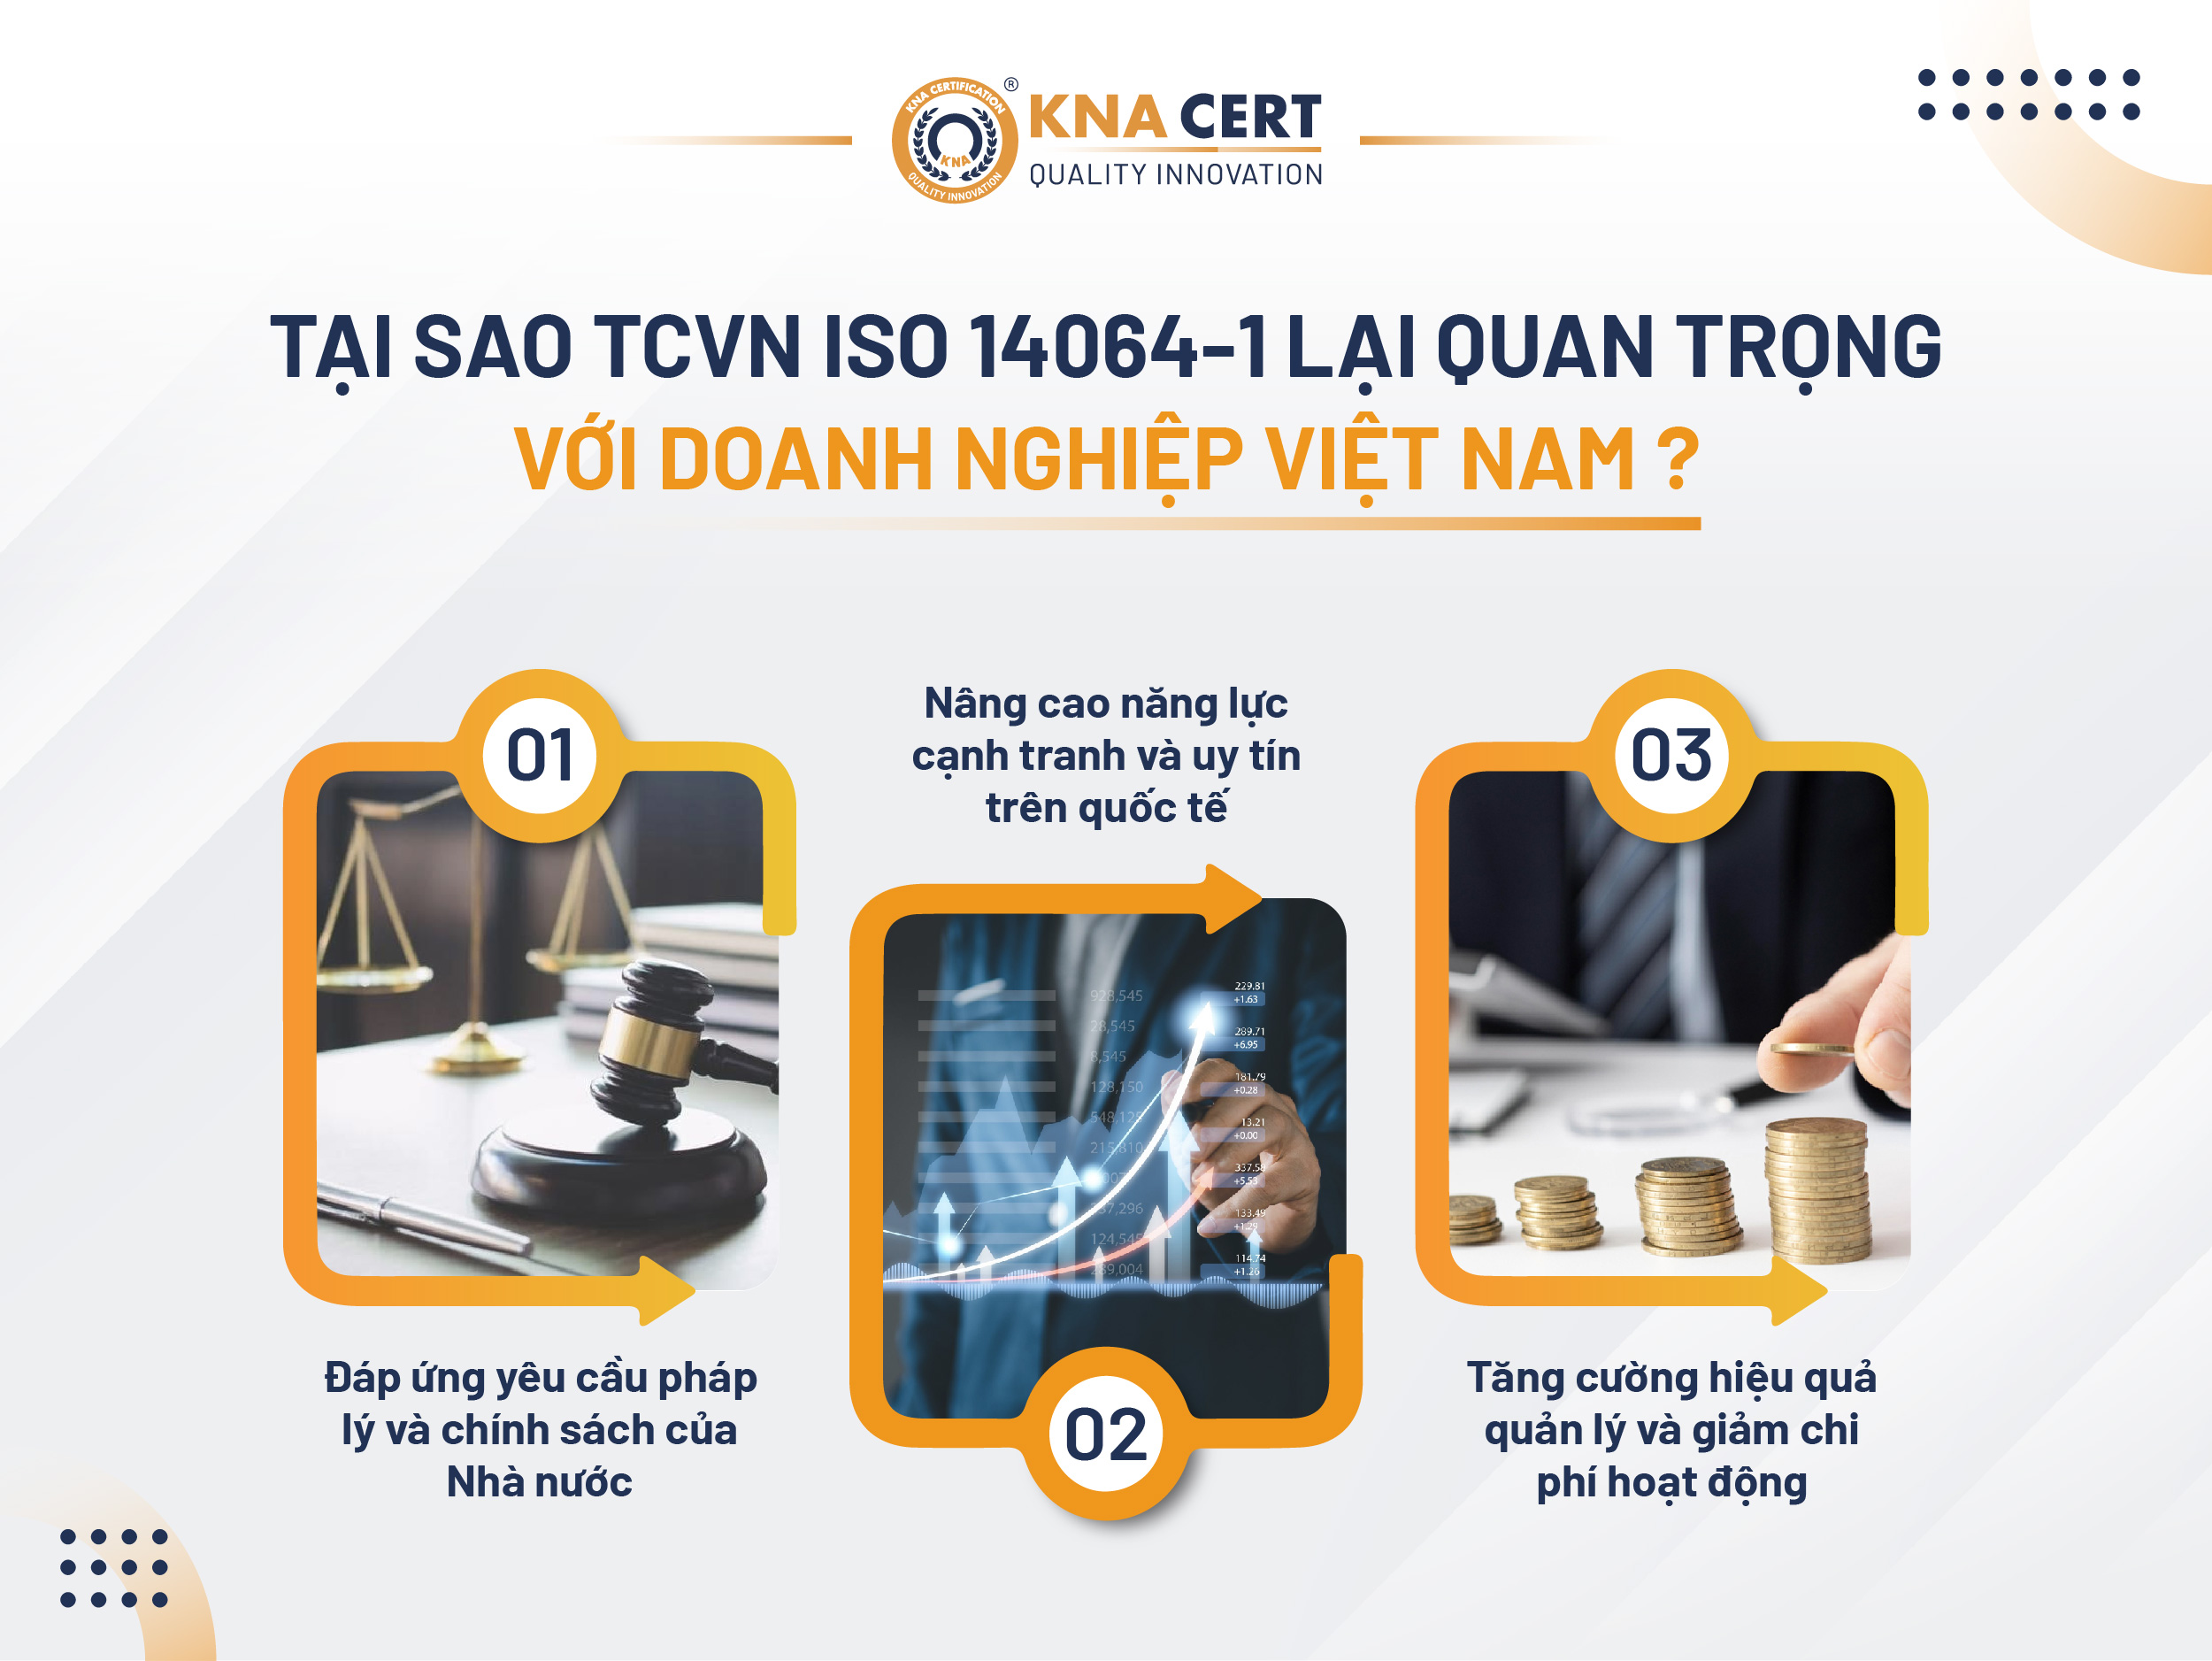
- Đáp ứng yêu cầu pháp lý và chính sách của Nhà nước
Việt Nam đã đưa ra nhiều cam kết quốc tế về giảm phát thải khí nhà kính, bao gồm cả việc tham gia Thỏa thuận Paris về biến đổi khí hậu. Để thực hiện các cam kết này, chính phủ Việt Nam đang xây dựng và triển khai các chính sách và quy định liên quan đến kiểm kê và báo cáo khí nhà kính. TCVN ISO 14064-1 giúp doanh nghiệp tuân thủ các yêu cầu pháp lý này một cách hiệu quả.
Việc áp dụng tiêu chuẩn này giúp các doanh nghiệp chủ động hơn trong việc thích ứng với các quy định về môi trường ngày càng khắt khe, tránh được các rủi ro pháp lý và tài chính trong tương lai.
- Nâng cao năng lực cạnh tranh và uy tín trên thị trường quốc tế
Nhiều quốc gia và khu vực trên thế giới đã áp dụng các tiêu chuẩn khí nhà kính, và các nhà nhập khẩu ngày càng yêu cầu các nhà cung cấp phải chứng minh cam kết giảm phát thải. Việc áp dụng TCVN ISO 14064-1 giúp doanh nghiệp Việt Nam đáp ứng các yêu cầu này, mở rộng cơ hội xuất khẩu và tham gia vào chuỗi cung ứng toàn cầu.
Chứng nhận TCVN ISO 14064-1 thể hiện cam kết của doanh nghiệp đối với phát triển bền vững và bảo vệ môi trường, từ đó nâng cao uy tín và hình ảnh thương hiệu trong mắt khách hàng, đối tác và nhà đầu tư.
- Tăng cường hiệu quả quản lý và giảm chi phí hoạt động
Việc kiểm kê khí nhà kính theo TCVN ISO 14064-1 giúp doanh nghiệp xác định các nguồn phát thải chính và đánh giá hiệu quả của các biện pháp giảm phát thải. Từ đó, doanh nghiệp có thể xây dựng và triển khai các chiến lược giảm phát thải phù hợp, tối ưu hóa việc sử dụng năng lượng và tài nguyên, giảm chi phí hoạt động.
Việc quản lý tốt lượng phát thải khí nhà kính cũng giúp doanh nghiệp giảm thiểu rủi ro về thuế carbon và các chi phí liên quan đến biến đổi khí hậu. Việc theo dõi và báo cáo lượng phát thải khí nhà kính một cách có hệ thống giúp doanh nghiệp phát hiện các điểm không hiệu quả trong hoạt động sản xuất, từ đó đưa ra các biện pháp cải tiến quy trình và tiết kiệm chi phí. Việc áp dụng TCVN ISO 14064-1 cũng giúp doanh nghiệp nâng cao nhận thức của nhân viên về vấn đề môi trường, khuyến khích các hành vi tiết kiệm năng lượng và giảm thiểu chất thải, góp phần tạo ra một môi trường làm việc xanh và bền vững.
Quy trình kiểm kê khí nhà kính theo TCVN ISO 14064-1
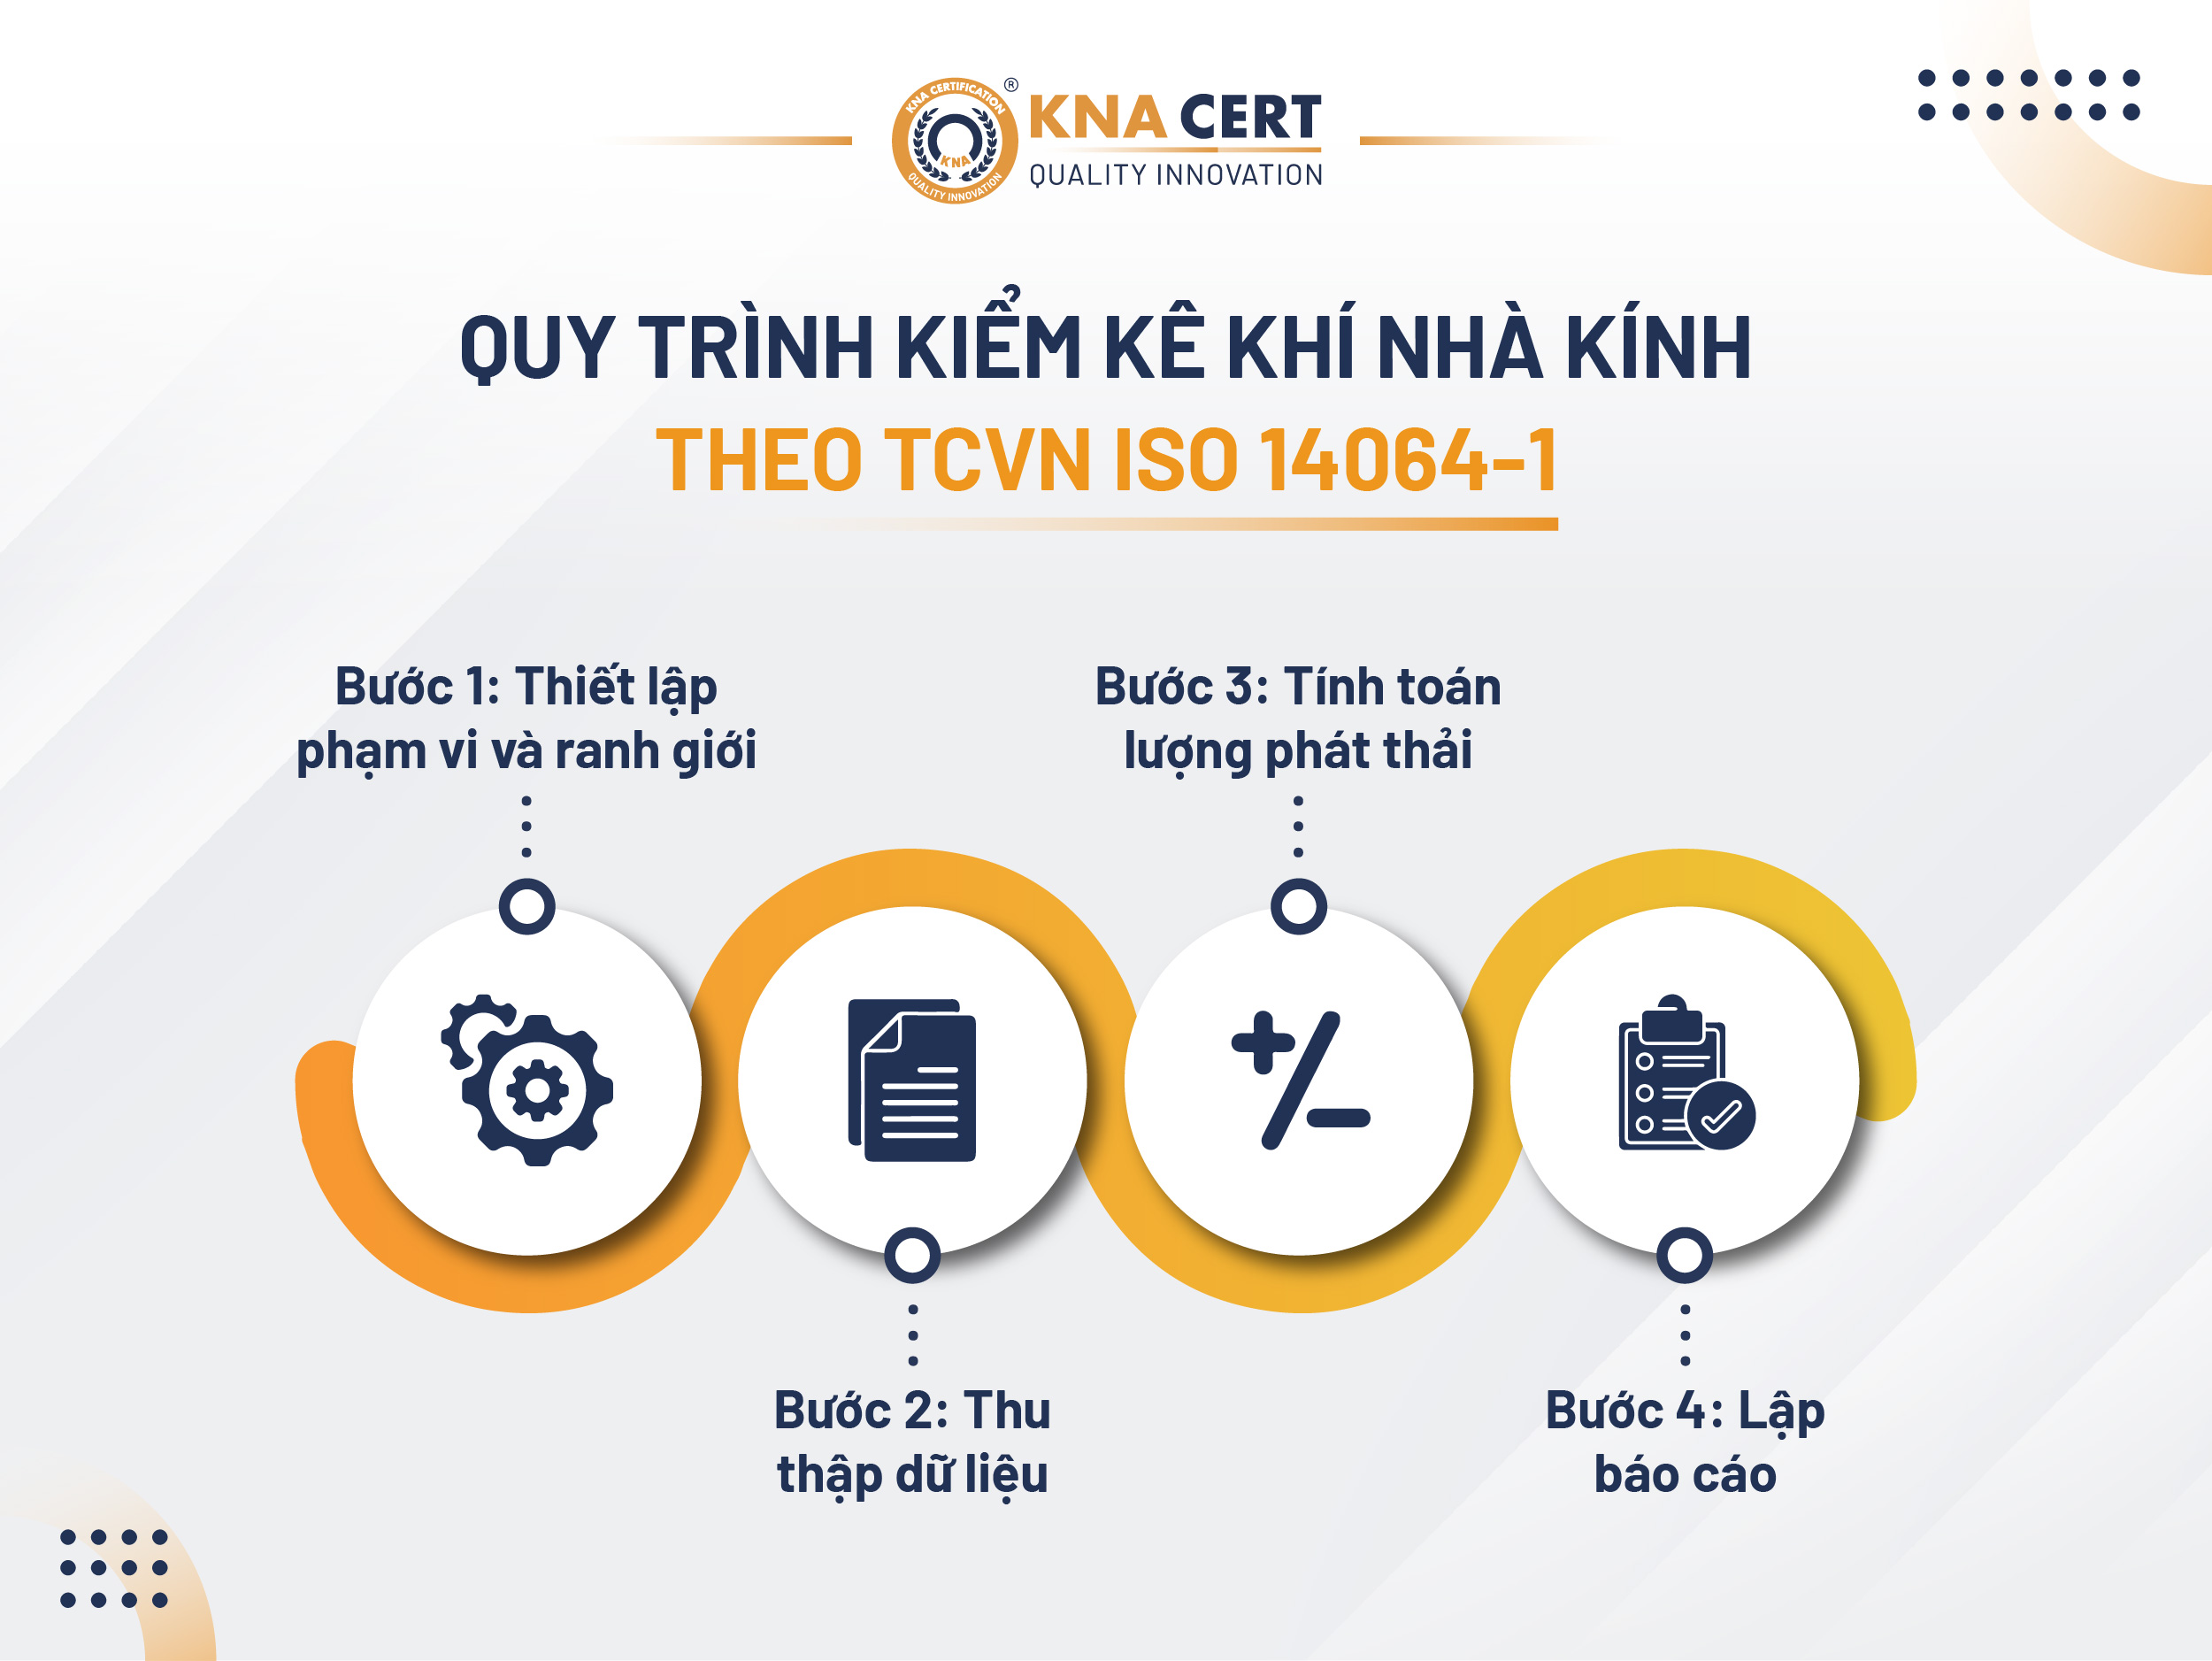
Bước 1: Thiết lập phạm vi và ranh giới
Doanh nghiệp cần xác định rõ những cơ sở, hoạt động hoặc công ty con nào sẽ nằm trong phạm vi tính toán lượng phát thải khí nhà kính và lựa chọn các loại khí cần tính toán. Thông thường, các tổ chức sẽ tập trung vào các khí chính theo Nghị định thư Kyoto, bao gồm CO2, CH4, N2O, HFCs, PFCs và SF6. Tuy nhiên, tùy thuộc vào đặc thù của hoạt động, có thể mở rộng sang các khí khác có tác động đáng kể.
Ngoài ra, doanh nghiệp cần quyết định sử dụng ranh giới kiểm soát hoạt động hay kiểm soát tài chính. Ranh giới kiểm soát hoạt động bao gồm các hoạt động mà doanh nghiệp có quyền kiểm soát hoạt động, trong khi ranh giới kiểm soát tài chính bao gồm các hoạt động mà doanh nghiệp có quyền kiểm soát tài chính. Việc lựa chọn ranh giới phù hợp sẽ ảnh hưởng đến phạm vi kiểm kê và kết quả cuối cùng.
Bước 2: Thu thập dữ liệu
Doanh nghiệp cần tiến hành thu thập các thông tin liên quan đến các hoạt động gây phát thải, bao gồm lượng tiêu thụ nhiên liệu, điện năng sử dụng, khối lượng nguyên liệu thô, quãng đường vận chuyển, lượng chất thải phát sinh,… Dữ liệu này cần được thu thập một cách chính xác và đầy đủ từ các nguồn đáng tin cậy.
Đồng thời, doanh nghiệp nên lựa chọn các hệ số phát thải phù hợp và đáng tin cậy nhất cho từng loại hoạt động. Các hệ số này được sử dụng để chuyển đổi dữ liệu hoạt động thành lượng phát thải khí nhà kính. Các nguồn hệ số phát thải phổ biến bao gồm IPCC, các cơ sở dữ liệu của chính phủ và các tổ chức quốc tế.
Bước 3: Tính toán lượng phát thải
Sau khi có dữ liệu hoạt động và hệ số phát thải, bước tiếp theo là tiến hành tính toán lượng phát thải khí nhà kính bằng cách áp dụng phép nhân giữa dữ liệu hoạt động và hệ số phát thải tương ứng cho từng nguồn phát thải và loại khí nhà kính, từ đó thu được lượng khí thải tính theo đơn vị CO2e (tương đương CO2).
Sau khi tính toán lượng phát thải cho từng nguồn và loại khí, doanh nghiệp cần tổng hợp kết quả để có được tổng lượng phát thải khí nhà kính của toàn tổ chức. Quá trình tổng hợp này cần được thực hiện một cách cẩn thận và chính xác để đảm bảo tính tin cậy của kết quả cuối cùng.
Khi tổng hợp kết quả, doanh nghiệp nên phân loại lượng phát thải theo từng phạm vi (Phạm vi 1, 2, 3) để có cái nhìn tổng quan về nguồn gốc phát thải. Phạm vi 1 bao gồm các phát thải trực tiếp từ các nguồn thuộc quyền sở hữu hoặc kiểm soát của doanh nghiệp, chẳng hạn như đốt nhiên liệu hóa thạch. Phạm vi 2 bao gồm các phát thải gián tiếp từ việc sử dụng điện năng, nhiệt năng hoặc hơi nước mua từ bên ngoài. Phạm vi 3 bao gồm các phát thải gián tiếp khác, chẳng hạn như phát thải từ chuỗi cung ứng hoặc hoạt động đi lại của nhân viên.
Bước 4: Lập báo cáo
Bước cuối cùng là lập báo cáo kiểm kê khí nhà kính và thông báo kết quả đến các bên liên quan. Doanh nghiệp cần tổng hợp dữ liệu khí thải thành một báo cáo có cấu trúc rõ ràng, bao gồm các phương pháp luận, nguồn dữ liệu và các giả định đã sử dụng. Bên cạnh đó, báo cáo cần tuân thủ các tiêu chuẩn và hướng dẫn quốc tế, chẳng hạn như ISO 14064-1 hoặc GHG Protocol.
Trong báo cáo, doanh nghiệp nên cung cấp cái nhìn tổng quát về lượng phát thải khí nhà kính trong từng phạm vi, phân loại theo loại khí và nguồn phát thải. Điều này giúp người đọc dễ dàng nắm bắt được tình hình phát thải của doanh nghiệp. Bên cạnh đó, thông tin chi tiết về các phương pháp đã được sử dụng để tính toán lượng phát thải cũng cần được nêu rõ trong báo cáo kiểm kê khí nhà kính, bao gồm cách xác định hệ số phát thải và dữ liệu đầu vào nhằm giúp các bên liên quan hiểu rõ hơn về quy trình kiểm kê. Ngoài ra, báo cáo nên bao gồm các biện pháp giảm phát thải mà doanh nghiệp đã thực hiện và kế hoạch giảm phát thải trong tương lai. Điều này cho thấy cam kết của doanh nghiệp đối với việc giảm thiểu tác động đến môi trường và ứng phó với biến đổi khí hậu.
Bài viết trên đây của KNA CERT đã cung cấp thông tin chi tiết về TCVN ISO 14064-1. Nếu doanh nghiệp quan tâm tới dịch vụ hỗ trợ kiểm kê khí nhà kính, hãy liên hệ ngay với KNA CERT để được hỗ trợ.
- Trụ sở chính: Tầng 11, Tòa nhà Ladeco, số 266 Đội Cấn, phường Ngọc Hà, thành phố Hà Nội
- Chi nhánh: Tầng 7, Tòa nhà Thủy Lợi 4, số 205A Nguyễn Xí, phường Bình Thạnh, Thành phố Hồ Chí Minh
- Hotline: 0983.246.419
- Email: salesmanager@knacert.com
Hỏi đáp
0 Bình luận